אחסון, ביטוח ונזילות
לקנות זהב או כסף זה רק החלק הראשון. השאלות שמגיעות אחר כך חשובות לא פחות: איפה לשמור, מה ביטוח הדירה באמת מכסה, איך לטפל במתכת לאורך שנים, ומה הופך מוצר אחד לקל יותר למכירה מאחר.
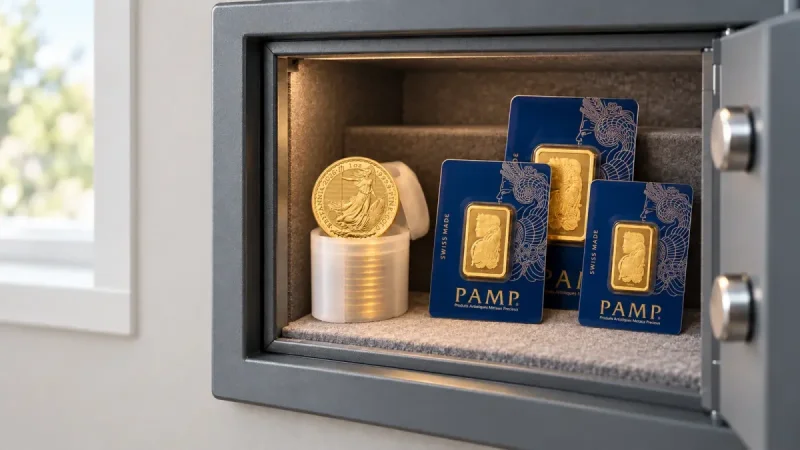
מי שקונה מטיל זהב מקבל לידיו גם אחריות. בניגוד לכסף בבנק, אין כאן מערכת שדואגת לשמור עליו, ואין טלפון שאפשר להרים כשמשהו נעלם. יש שלוש דרכים עיקריות לאחסן מתכות יקרות, ולכל אחת מהן יתרונות ומחירים משלה.
בבית, המתכת זמינה תמיד ונמצאת בשליטה מלאה, אבל גם החשיפה מלאה: לפריצה, לשריפה, ולפעמים פשוט לשכחה. מי שבוחר לשמור בבית בוחר בדרך כלל בכספת. כספות נבדקות לפי תקנים, כמו התקן האירופי EN 1143-1, שמדרג עמידות בפני פריצה, ולפי תקנים נפרדים לעמידות באש. הדירוג חשוב לא רק לביטחון: בעולם, חברות ביטוח רבות קושרות את סכום הכיסוי לדרגת הכספת.
כספת בבנק נראית כמו הפתרון הבטוח, אבל כדאי להכיר את התנאים. הבנק פועל לפי חוק השומרים כשומר שכר, אבל הוא לא יודע מה יש בכספת, ולכן במקרה של נזק הלקוח הוא שצריך להוכיח מה היה בה ומה שוויו. גם האחריות של הבנק מוגבלת: בבנק לאומי, לדוגמה, האחריות לתכולה עומדת על 2,000 דולר, עם אפשרות להגדיל אותה בתשלום. חלק מפוליסות ביטוח הדירה מציעות כיסוי נפרד לתכולה של כספת בבנק. ומספר הסניפים שמציעים כספות הצטמצם בשנים האחרונות.
האפשרות השלישית היא מתקן אחסון פרטי, כספות מקצועיות שמתמחות בשמירה על דברי ערך. כאן כדאי להכיר הבחנה אחת שמקובלת בעולם המקצועי. באחסון מוקצה (Allocated), המטילים הספציפיים שלכם רשומים על שמכם לפי מספר סידורי, ואינם חשופים למצבו הכספי של המאחסן. באחסון לא מוקצה (Unallocated), יש לכם בעצם זכות חוזית לכמות מסוימת של מתכת, ולא מטיל מסוים. ההבדל הזה מרגיש טכני, עד ליום שבו משהו קורה לגוף המאחסן.
הביטוח והאותיות הקטנות
כאן נמצא אחד הפרטים החשובים ביותר, וגם אחד הפחות מוכרים. פוליסות רבות של ביטוח דירה מגבילות את הכיסוי לדברי ערך, ולא פעם מחריגות זהב, כסף ומתכות יקרות, או מכסות אותם רק בתנאים מסוימים. כל חברת ביטוח מתייחסת לזה קצת אחרת, ולכן מי שמחזיק מתכות יקרות בבית צריך לשאול את המבטח שלו במפורש, ולקבל את התשובה בכתב. בדרך כלל, כיסוי לדברי ערך בסכומים גבוהים מחייב רישום נפרד בפוליסה, ולעיתים גם הערכת שמאי או הוכחת רכישה.
האם הזהב שבבית באמת מבוטח? את התשובה כדאי לקבל מחברת הביטוח, ובכתב
בכל מקרה, תיעוד הוא חלק מההגנה: חשבוניות, מספרים סידוריים ותמונות של הפריטים, עם עותק שנשמר במקום אחר. מי שנפגע מפריצה או משריפה יידרש להוכיח מה היה ברשותו, ואלה המסמכים שיעשו את ההבדל.
גם המתכת עצמה צריכה יחס. כסף מגיב עם תרכובות גופרית שבאוויר ומשחיר עם הזמן. זה תהליך טבעי, אבל לא תמיד רצוי. על מטבעות כסף מופיעים לעיתים גם "כתמי חלב", כתמים לבנבנים שהסיבה להם עדיין שנויה במחלוקת, והמטבעה המלכותית הקנדית אף פיתחה ציפוי שמפחית אותם במטבעות שלה. ומה עושים כדי לשמור? אוחזים במטבעות בשוליים, עדיף עם כפפות כותנה (כפפות לטקס מכילות גופרית, שמשחירה כסף), מתרחקים משקיות PVC ושומרים על האריזה המקורית. ובעיקר, לא מנקים. ניקוי ביתי משאיר סימנים, וחברות הדירוג מסמנות מטבע שנוקה ככזה, מה שפוגע בערכו האספני.
נזילות, לשני הכיוונים
והשאלה האחרונה מלווה כל רכישה כבר מהיום הראשון: כמה קל יהיה למכור. נזילות עובדת לשני הכיוונים: מי שקונה מוצר מוכר ונזיל יוכל גם למכור אותו בקלות. שוק הזהב עצמו הוא מהנזילים בעולם. לפי המועצה העולמית לזהב (WGC), ב-2025 נסחרו בו בממוצע כ-361 מיליארד דולר ביום, והמסחר לא נעצר גם בזמנים של לחץ פיננסי.
אבל מה שקובע את הנזילות של מטיל או מטבע מסוים הוא בעיקר ההכרה בו. מוצרים של בתי טבעה ממשלתיים ושל בתי זיקוק מוכרים מתקבלים כמעט בכל מקום, ומוצרים פחות מוכרים עשויים לדרוש בדיקה נוספת לפני שמישהו יקנה אותם. המטבעה המלכותית הבריטית, למשל, קונה בחזרה מוצרים של בתי טבעה אחרים רק אחרי בדיקת טוהר ואמינות. גם אריזה שלמה ותעודה מקורית עוזרות.
וגם הגודל משנה. מטיל של קילו מרכז הרבה ערך במקום אחד, אבל אי אפשר למכור חצי ממנו. מטבעות ומטילים קטנים מאפשרים למכור חלק מההחזקה ולהשאיר את השאר. מנגד, ביחס למשקלם הם בדרך כלל עולים יותר, כי עלויות הייצור והטיפול מתחלקות על פחות מתכת. לכן כדאי לברר עוד לפני הקנייה מי קונה בחזרה, אילו מוצרים ובאילו תנאים.
אחסון, ביטוח ונזילות הם לא תוספת לרכישה, הם חלק ממנה. מטיל שנשמר נכון, מבוטח כמו שצריך וקל למכור הוא מטיל שממלא את התפקיד שלשמו נקנה.