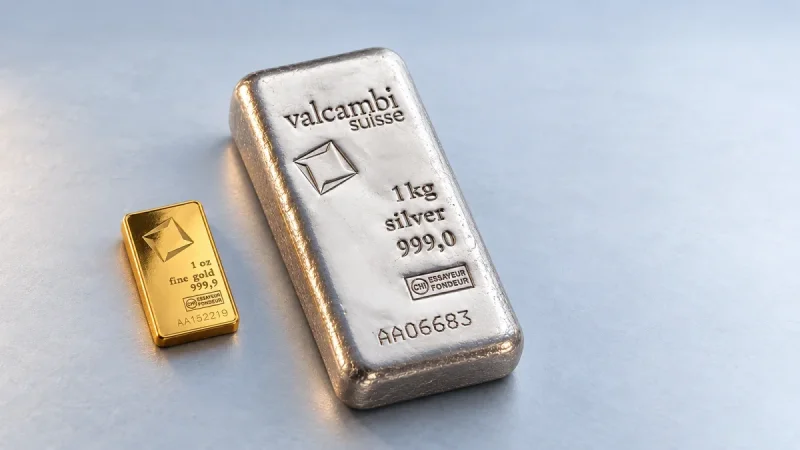
הערך העל-זמני של זהב וכסף
אלפי שנים, אינספור מטבעות ומערכות כספיות שקמו ונפלו, וזהב וכסף עדיין כאן. מה הופך שתי מתכות לשומרות ערך בתרבויות כה רבות, ולמה כל כך הרבה אנשים בוחרים להחזיק אותן ביד גם היום.
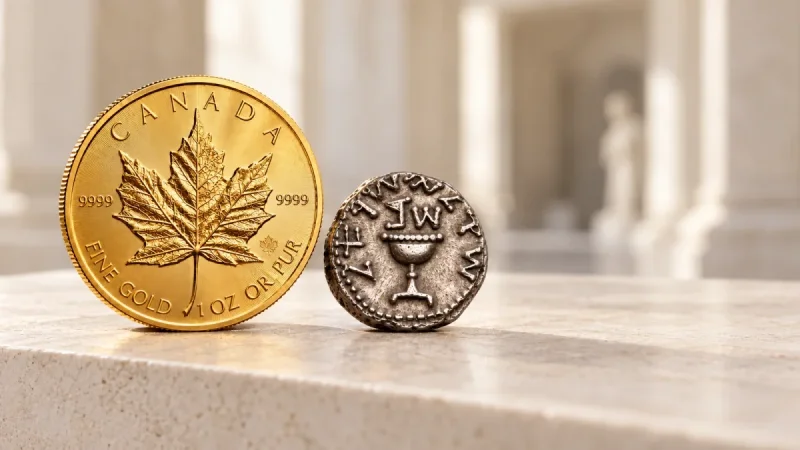
כשאברהם קונה את מערת המכפלה מעפרון החיתי, הוא לא משלם במטבעות. הוא שוקל: "ארבע מאות שקל כסף, עובר לסוחר" (בראשית כג, טז). השקל, שהוא היום שם המטבע של ישראל, היה בתחילתו יחידת משקל, שבה שקלו את מתכת הכסף. הערך לא היה מודפס על שום דבר. הוא היה המתכת עצמה.
המטבעות הראשונים הופיעו רק מאות שנים אחר כך, בממלכת לידיה שבמערב אנטוליה, בסוף המאה השביעית לפני הספירה. הם נעשו מאלקטרום, סגסוגת טבעית של זהב וכסף. באמצע המאה השישית לפני הספירה, בימי המלך קרויסוס, כבר הוטבעו מטבעות נפרדים של זהב ושל כסף. מאז, בתרבויות רבות לאורך ההיסטוריה, זהב וכסף היו הכסף עצמו, או מה שעמד מאחוריו.
למה דווקא הן? הן נדירות מספיק כדי להיות יקרות, ומצויות מספיק כדי לשמש למסחר. אפשר לחלק אותן בלי לפגוע בערכן, וקשה לזייף אותן. והזהב, במיוחד, כמעט לא מגיב עם דבר: הוא לא מחליד ולא מאבד מברקו. לכן כמעט כל הזהב שנכרה אי פעם עדיין קיים, בצורה כזו או אחרת. לפי המועצה העולמית לזהב (WGC), נכון לסוף 2025 מדובר בכ-220 אלף טון. אם יוצקים את כולו לקובייה אחת, אורך הצלע שלה יהיה קצת יותר מ-22 מטר.
כשהכסף נפרד מהזהב
במאה העשרים הקשר הזה עוד היה רשמי. בהסכם ברטון וודס, ב-1944, נקבע מחיר הזהב ל-35 דולר לאונקיה, וממשלות זרות יכלו להמיר את הדולרים שלהן לזהב. ב-15 באוגוסט 1971 הודיע הנשיא ניקסון על סגירת "חלון הזהב". מאותו יום, הכסף שבו אנחנו משתמשים כבר לא נשען על מתכת כלשהי, אלא על אמון במדינה ובבנק המרכזי שמנפיקים אותו.
לכסף כזה יש יתרונות אמיתיים, ובראשם הגמישות שהוא נותן לבנקים מרכזיים לפעול בזמן משבר. אבל יש לו גם מחיר שקט: כוח הקנייה שלו נשחק עם השנים. לפי מדד המחירים לצרכן בארצות הברית, מה שעלה דולר אחד באוגוסט 1971 עולה היום יותר משמונה דולרים. בתקופה הזאת איבד הדולר כ-88% מכוח הקנייה שלו.
מה שעלה דולר אחד באוגוסט 1971 עולה היום יותר משמונה דולרים
כאן נכנס אחד הרעיונות שמלווים את המתכות היקרות עד היום: ביטוח. אף אחד לא עושה ביטוח דירה כדי להרוויח ממנו. עושים אותו בשביל המקרה שבו משהו משתבש, ומקווים שלא יהיה בו צורך. רבים רואים כך את הזהב שלהם: לא כהימור על עליית מחיר, אלא כחלק מהחסכונות שאינו תלוי באותם דברים שכל השאר תלוי בהם.
זה לא אומר שזהב תמיד עולה במשבר. ב-2008, בשיא המשבר הפיננסי, הוא ירד יחד עם השווקים, בכ-30% מהשיא של מרץ ועד השפל של הסתיו, כשמשקיעים מכרו כל מה שאפשר כדי להשיג מזומן. אבל אחרי שהלחץ הראשון חלף, הוא חזר לעלות, ובספטמבר 2011 הגיע לכ-1,900 דולר לאונקיה. זהב לא תמיד הולך הפוך למניות. הוא פשוט מתנהג אחרת מהן, וזה מה שהופך אותו לחלק שונה בתמונה.
יש גם מימד שקשה למדוד במספרים: שליטה. העולם עובר לכסף דיגיטלי, לתשלומים בטלפון ולחשבונות שהם בסך הכול שורות במערכת מחשב. זה נוח מאוד, אבל כל זה תלוי בכך שגורם אחר ימשיך לעבוד: בנק, חברת אשראי, ספק שירות. מטיל זהב או מטבע כסף שנמצאים בידי בעליהם לא תלויים באף אחד. בשפה המקצועית זה נקרא נכס בלי סיכון צד נגדי (Counterparty Risk). האם זה אומר שעדיף להחזיק הכול בבית? לא בהכרח. לאחסון יש שיקולים משלו, וכדאי להכיר אותם.
גם מי שמנהלים את מערכת הכסף המודרנית לא ויתרו על הזהב. הבנקים המרכזיים בעולם מחזיקים יחד כ-38,600 טון. בשנים 2022 עד 2024 הם קנו יותר מ-1,000 טון בכל שנה, קצב שלא נראה מאז שהחלו לרשום את הנתונים ב-1950.
השנים האחרונות המחישו את זה היטב. ב-2025 קבע הזהב 53 שיאי מחיר ועבר לראשונה את 4,000 הדולר לאונקיה, ובסוף ינואר 2026 נגע ביותר מ-5,500 דולר. הכסף עבר באוקטובר 2025 את רף 50 הדולר לראשונה מאז 1980, ובינואר 2026 הגיע לשיא של יותר מ-120 דולר. אבל אותו ינואר הראה גם את הצד השני: ב-30 בינואר איבד הכסף ביותר מרבע מערכו ביום אחד, והזהב ירד בכ-9%. מאז נסוגו שתי המתכות משיאיהן. גם זה חלק מהתמונה: הערך שלהן נבחן בעשורים, לא בימים.
ובכל זאת, לא כל מי שמחזיק זהב או כסף חושב על אינפלציה ועל בנקים מרכזיים. יש מי שקיבל מטבע זהב מסבא, ויש מי שקונה מטבע לכל נכד שנולד. יש אספנים שנמשכים ליופי ולהיסטוריה, ויש מי שפשוט אוהב לדעת שיש לו משהו מוחשי, שעמד במבחן הזמן. לרוב מדובר בתערובת של כמה סיבות, וכולן לגיטימיות.
אברהם שקל ארבע מאות שקל כסף לפני אלפי שנים. מאז השתנה כמעט הכול: ממלכות, מטבעות, בנקים, ועכשיו גם הכסף עצמו, שהפך לדיגיטלי. המתכת נשארה אותה מתכת, ובכל מקום בעולם עדיין מכירים בערכה.